Quando un’operazione immobiliare arriva sul mercato, ciò che viene presentato appare generalmente definito: un asset, un valore economico, una destinazione d’uso, una prospettiva di investimento. Ma dietro quella proposta esiste spesso un lavoro che rimane invisibile. La costruzione di operazioni immobiliari non coincide semplicemente con la commercializzazione di un immobile. È un processo che può iniziare molto prima, attraverso analisi, valutazioni, confronti e decisioni che contribuiscono a trasformare un asset in un’opportunità concreta.
Ed è proprio in questa fase, lontana dalla visibilità del mercato, che si determina una parte importante della qualità dell’operazione.
Il mercato vede il risultato, raramente il percorso
Un’operazione può essere presentata attraverso pochi elementi: localizzazione, consistenza immobiliare, valore richiesto, rendimento atteso e potenzialità di sviluppo. Informazioni necessarie, ma che non raccontano necessariamente come si sia arrivati a quella configurazione.
Prima della presentazione potrebbero essere state analizzate diverse destinazioni d’uso, confrontati scenari economici alternativi, valutati differenti profili di investitore o individuate criticità capaci di compromettere la sostenibilità dell’investimento.
Alcune ipotesi vengono sviluppate. Altre vengono abbandonate. Quello che arriva sul mercato è, idealmente, il risultato di una selezione, non il punto di partenza.
Una distinzione importante, soprattutto quando si tratta di asset complessi o di immobili il cui valore dipende anche dalla capacità di generare reddito.
Un immobile può avere più di una storia possibile
Immaginiamo un edificio direzionale che abbia progressivamente perso attrattività.
La lettura più immediata potrebbe essere quella di un immobile da vendere, magari intervenendo sul prezzo per renderlo più competitivo. Ma una valutazione più approfondita potrebbe aprire scenari differenti.
L’edificio potrebbe mantenere una vocazione direzionale, essere riposizionato verso nuove forme di utilizzo oppure prestarsi, dove consentito e sostenibile, a una trasformazione funzionale. Ogni ipotesi comporta investimenti, tempi, rischi, interlocutori e prospettive economiche differenti.
La domanda, quindi, non è soltanto quanto valga oggi quell’immobile. È anche quale configurazione possa esprimere il miglior equilibrio tra valore, rischio e fattibilità.
È qui che l’analisi immobiliare incontra la strategia.
La costruzione di operazioni immobiliari parte dalle domande giuste
Non tutte le opportunità nascono da una richiesta esplicita di acquisto o vendita.
Talvolta emergono osservando un asset sottoutilizzato, una struttura economica inefficiente, un cambiamento nella domanda o una distanza tra il valore percepito dal proprietario e quello riconosciuto dal mercato. Il lavoro preliminare consiste nel comprendere se esistano le condizioni per costruire un’operazione.
Qual è il reale potenziale dell’asset? Quali vincoli ne limitano l’utilizzo? Quale modello economico potrebbe sostenerlo? A quali investitori potrebbe interessare? Quali condizioni devono essere soddisfatte affinché l’investimento sia realizzabile?
Le risposte non si trovano necessariamente in un singolo documento.
Richiedono la lettura integrata di informazioni immobiliari, urbanistiche, finanziarie, contrattuali e, quando presenti, gestionali.
Non significa eliminare ogni incertezza. Significa riconoscerla, misurarla per quanto possibile e comprenderne le implicazioni prima di coinvolgere il mercato.
Anche decidere di non procedere crea valore
Esiste un aspetto poco raccontato dell’advisory immobiliare: non tutte le opportunità individuate devono necessariamente diventare operazioni.
Un’analisi può evidenziare costi di trasformazione eccessivi, rendimenti insufficienti, criticità contrattuali o condizioni incompatibili con le aspettative delle parti. In questi casi, interrompere lo sviluppo di un’ipotesi può rappresentare una decisione economicamente più razionale rispetto al tentativo di portarla comunque sul mercato.
La qualità di un processo di advisory si misura anche nella capacità di distinguere ciò che è interessante da ciò che è effettivamente realizzabile.
Il valore di un’operazione si costruisce prima della sua presentazione
Quando un investitore esamina un’opportunità, non valuta soltanto le caratteristiche fisiche dell’immobile. Valuta la coerenza economica dell’investimento, l’affidabilità delle informazioni, i rischi identificati, la sostenibilità delle ipotesi e la possibilità di eseguire concretamente l’operazione.
Per questo la strutturazione di un’operazione immobiliare può incidere in modo significativo sulla sua attrattività.
Un asset accompagnato da un progetto credibile, da informazioni organizzate e da una chiara logica economica offre una base decisionale diversa rispetto a un immobile presentato esclusivamente attraverso superficie e prezzo.
Naturalmente, una migliore strutturazione non garantisce una vendita né un incremento automatico del valore. Può però ridurre le asimmetrie informative, rendere più efficiente il confronto tra le parti e migliorare la qualità delle decisioni.
Il metodo Dogado: dal dato all’operazione
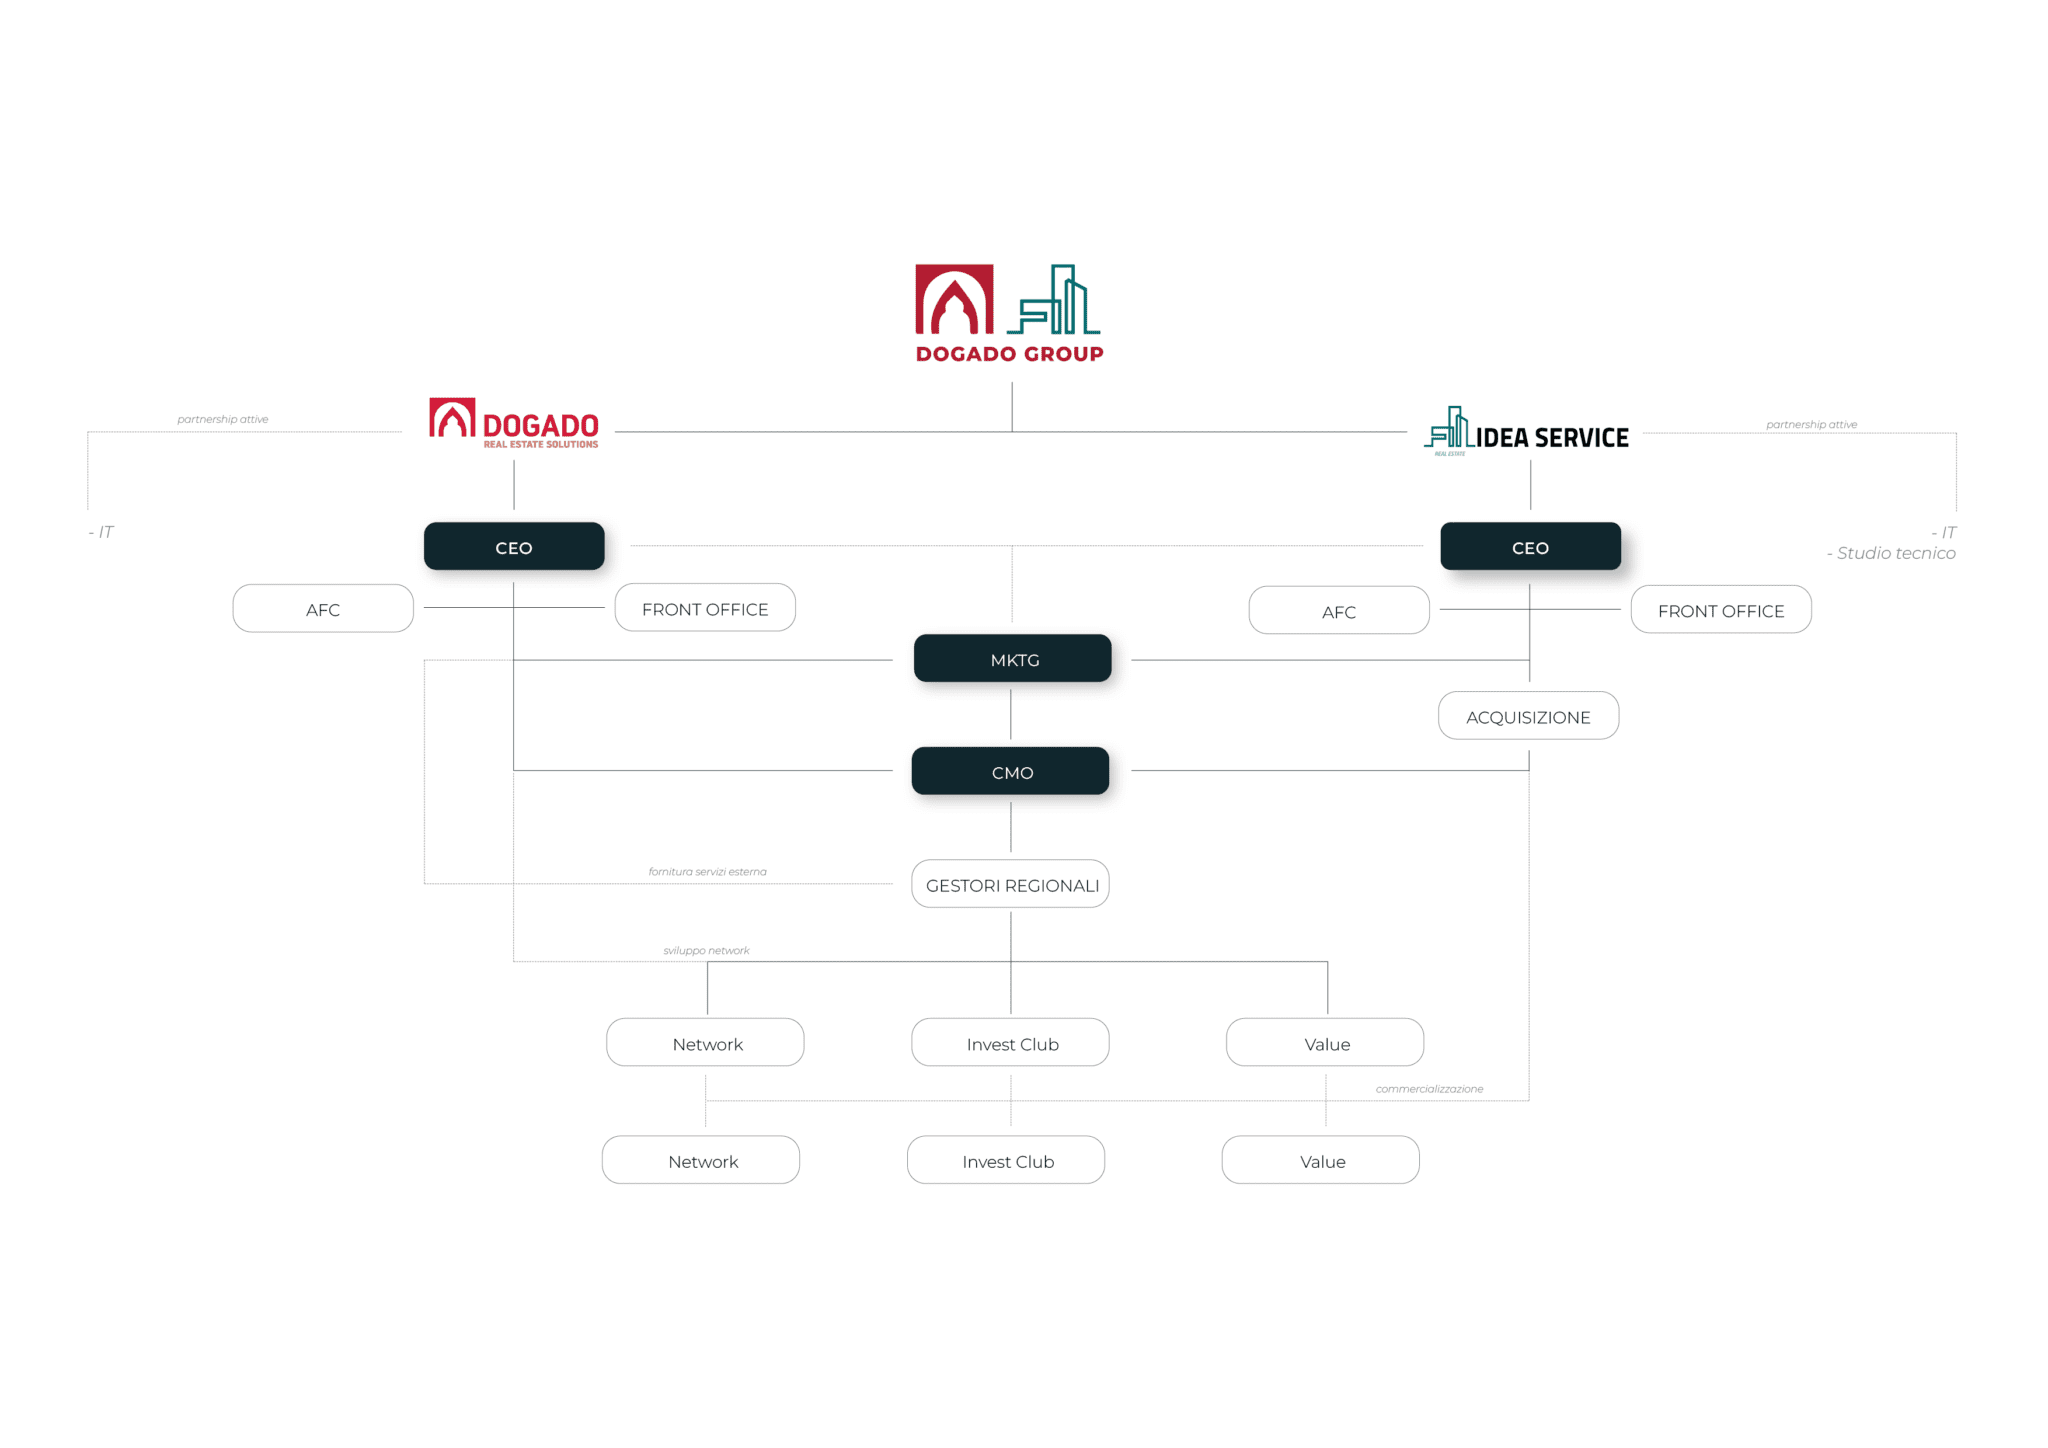
In Dogado consideriamo il mercato immobiliare non soltanto come un insieme di asset disponibili, ma come un sistema nel quale proprietà, capitale, gestione e strategie di investimento possono incontrarsi.
Il nostro approccio parte dalla raccolta e dall’interpretazione dei dati, prosegue attraverso l’analisi delle caratteristiche economiche e operative degli asset e si sviluppa nella ricerca di configurazioni capaci di creare opportunità concrete.
Non significa necessariamente trovare un acquirente per un immobile già disponibile.
Significa, quando esistono le condizioni, contribuire a definire un’operazione coerente con gli obiettivi della proprietà e con le aspettative del capitale.
Perché la differenza tra un immobile sul mercato e un’operazione strutturata non è soltanto nel modo in cui vengono presentati, ma nel lavoro che li precede. Ed è proprio quel lavoro, spesso invisibile, che può fare la differenza.
Le opportunità non si trovano soltanto. Si costruiscono.