Il valore al metro quadro è uno dei parametri più utilizzati nel settore immobiliare. Consente di confrontare edifici, analizzare mercati, definire prezzi e individuare differenze tra localizzazioni e tipologie di asset.
È un indicatore immediato, comprensibile e apparentemente oggettivo.
Eppure, osservando gli immobili da una prospettiva economica più ampia, emerge una considerazione: due superfici identiche possono avere capacità molto diverse di produrre reddito, attrarre utilizzatori e generare valore nel tempo.
Perché un metro quadrato non è soltanto uno spazio fisico. È anche una risorsa economica il cui potenziale dipende da ciò che siamo in grado di farvi accadere.
La superficie misura lo spazio. Non necessariamente il suo potenziale.
Immaginiamo due edifici direzionali della stessa dimensione, collocati nella medesima area urbana. Il primo presenta uffici tradizionali, ampie superfici di distribuzione, spazi comuni poco utilizzati e una configurazione che rende difficile adattarsi alle esigenze di nuovi conduttori.
Il secondo, pur avendo una superficie equivalente, offre ambienti flessibili, servizi condivisi, spazi facilmente riconfigurabili e una migliore efficienza nell’utilizzo delle aree disponibili.
Dal punto di vista dimensionale, i due immobili sono comparabili.
Dal punto di vista economico, potrebbero non esserlo affatto.
Il secondo edificio potrebbe intercettare una domanda più ampia, ridurre i periodi di vacancy, sostenere canoni differenti e contenere alcuni costi operativi.
Naturalmente, questi risultati dipendono dal mercato, dagli investimenti necessari e dall’effettiva domanda per quella configurazione. Il principio, però, rimane: la quantità di superficie disponibile non coincide automaticamente con la quantità di valore che quella superficie può generare.
Quando lo stesso spazio cambia funzione, cambia anche il suo valore
Una delle trasformazioni più interessanti del real estate contemporaneo riguarda proprio il rapporto tra superficie e funzione.
Un edificio può mantenere invariata la propria consistenza immobiliare e modificare profondamente il proprio modello economico.
Pensiamo a un immobile direzionale che, in presenza delle necessarie condizioni urbanistiche, tecniche e commerciali, venga riconvertito in una struttura ricettiva, in residenze per studenti o in appartamenti con servizi. I metri quadrati rimangono sostanzialmente gli stessi.
Cambiano invece gli utilizzatori, la durata dell’occupazione, la struttura dei ricavi, i costi operativi e le modalità attraverso cui l’immobile partecipa al mercato.
Una superficie che prima produceva un canone attraverso un contratto di locazione potrebbe diventare parte di un’attività caratterizzata da ricavi variabili, servizi e gestione operativa. Questo non significa che una destinazione sia necessariamente più redditizia di un’altra. Significa che il valore di uno spazio dipende anche dal modello economico nel quale viene inserito. Ed è proprio questa relazione tra immobile, funzione e mercato a rendere sempre più importante una lettura strategica degli asset.
Il metro quadrato che produce e quello che assorbe risorse
All’interno dello stesso edificio esistono superfici con contributi economici differenti.
In un hotel, ad esempio, le camere rappresentano generalmente il principale centro di ricavo. Ma il funzionamento della struttura richiede anche corridoi, depositi, locali tecnici, aree di servizio, reception e spazi comuni.
Alcune superfici producono ricavi direttamente.
Altre rendono possibile la produzione di quei ricavi. La distinzione è importante.
Una lobby particolarmente ampia potrebbe rappresentare un costo immobiliare e gestionale significativo se utilizzata soltanto come area di passaggio. Ma potrebbe anche contribuire al posizionamento della struttura, migliorare l’esperienza degli ospiti e ospitare attività economicamente rilevanti.
Allo stesso modo, una sala riunioni poco utilizzata può diventare una superficie inefficiente, mentre uno spazio correttamente dimensionato e integrato nell’offerta commerciale può contribuire alla redditività complessiva.
Non tutti i metri quadrati devono generare ricavi diretti. Ma ciascuno dovrebbe avere una funzione riconoscibile all’interno dell’economia dell’edificio.
Questo principio riguarda anche centri commerciali, immobili direzionali, residenze gestite e strutture destinate a servizi.
Il valore non dipende soltanto da quanto spazio abbiamo, ma da come viene utilizzato
Esiste un’altra variabile spesso sottovalutata: l’intensità di utilizzo.
Un ufficio occupato stabilmente da un solo conduttore e uno spazio di lavoro flessibile possono avere superfici simili, ma modelli di utilizzo completamente diversi.
Nel primo caso, la redditività dipende prevalentemente dal contratto di locazione.
Nel secondo, può dipendere dal numero di postazioni commercializzabili, dal loro tasso di occupazione, dalla rotazione degli utilizzatori e dai servizi offerti. Anche qui, maggiore intensità non significa automaticamente maggiore rendimento. Un utilizzo più dinamico può richiedere personale, tecnologia, manutenzione, commercializzazione e investimenti aggiuntivi.
La questione, quindi, non è semplicemente utilizzare di più una superficie.
È comprendere quale equilibrio tra utilizzo, ricavi, costi e investimenti produca il risultato economico più sostenibile.
Un metro quadrato occupato non è necessariamente un metro quadrato redditizio. E un metro quadrato temporaneamente inutilizzato non è necessariamente privo di valore, soprattutto quando offre flessibilità, capacità di riconversione o opportunità di sviluppo futuro.
Dalla superficie immobiliare alla produttività economica
Tradizionalmente, molte analisi immobiliari partono dalla superficie commerciale e dal relativo valore unitario. È un approccio indispensabile per numerose tipologie di valutazione, ma può risultare insufficiente quando l’immobile presenta una componente operativa significativa.
Negli asset alberghieri, ad esempio, la lettura economica richiede di considerare anche il numero di camere, l’occupazione, il ricavo medio, la capacità di generare redditività operativa e gli investimenti necessari a mantenere competitivo il prodotto. Nel retail diventano rilevanti le vendite, i flussi di clientela, il rapporto tra canone e fatturato e la sostenibilità economica degli spazi. Negli immobili logistici incidono l’efficienza distributiva, l’altezza utile, la capacità di stoccaggio, l’accessibilità e la funzionalità operativa.
In ciascuno di questi casi, il metro quadrato rimane un’unità di misura fondamentale, ma non esaurisce la valutazione. La domanda diventa più articolata:
Quanto valore economico è in grado di sostenere ogni metro quadrato, considerando il sistema di attività di cui fa parte?
Per rispondere occorre collegare dati immobiliari, informazioni operative, dinamiche di mercato e sostenibilità finanziaria.
Anche i metri quadrati inutilizzati raccontano qualcosa
Quando osserviamo un edificio, tendiamo a concentrarci sulle superfici occupate e su quelle disponibili. Ma le aree sottoutilizzate possono rivelare informazioni particolarmente interessanti.
Un piano direzionale rimasto vuoto per lungo tempo potrebbe indicare una domanda insufficiente, un canone non coerente con il mercato oppure una configurazione non più adatta agli utilizzatori. Una superficie commerciale poco produttiva potrebbe segnalare problemi di accessibilità, visibilità, posizionamento o composizione dell’offerta.
In altri casi, il sottoutilizzo potrebbe derivare da un modello gestionale che non riesce a valorizzare pienamente le caratteristiche dell’immobile.
Non sempre la risposta è una riduzione del prezzo.
Talvolta può essere necessario ripensare la destinazione, suddividere gli spazi, modificare il target di riferimento o intervenire sul modello di gestione.
Naturalmente, ogni trasformazione deve confrontarsi con costi, autorizzazioni, vincoli tecnici e domanda effettiva. Ma è proprio nelle differenze tra utilizzo attuale e potenziale economico che possono emergere alcune delle opportunità più interessanti del mercato immobiliare.
Il mercato potrebbe premiare sempre di più la qualità economica delle superfici
Per lungo tempo, la crescita del valore immobiliare è stata associata soprattutto alla localizzazione, alla scarsità dell’offerta e all’andamento dei prezzi. Questi fattori continuano a essere determinanti.
Accanto a essi, tuttavia, assume particolare rilevanza la capacità di un edificio di adattarsi alle esigenze degli utilizzatori e di sostenere nel tempo un modello economico competitivo. La flessibilità degli spazi, l’efficienza gestionale, la qualità dei servizi e la possibilità di riconfigurare le superfici possono incidere sull’attrattività di un asset.
Questo vale soprattutto per gli immobili nei quali la componente operativa contribuisce in misura significativa alla formazione del valore. In tali contesti, analizzare esclusivamente il prezzo al metro quadro rischia di lasciare fuori una parte importante dell’equazione.
Un edificio apparentemente costoso potrebbe presentare una capacità reddituale superiore alle alternative. Un immobile acquistato a un prezzo unitario contenuto potrebbe invece richiedere investimenti elevati o presentare limiti strutturali difficili da superare.
Il prezzo di una superficie e la sua capacità di creare valore non sono la stessa cosa.
Forse dovremmo iniziare a misurare gli edifici anche in un altro modo
I metri quadrati continueranno a rappresentare una delle unità di misura fondamentali del real estate. Ma conoscere la dimensione di un immobile non significa averne compreso completamente il potenziale.
Due edifici possono occupare la stessa superficie e avere prospettive economiche profondamente differenti. Due spazi all’interno dello stesso edificio possono contribuire in maniera diversa al suo funzionamento. E una superficie oggi poco utilizzata può rappresentare un costo, un limite oppure un’opportunità ancora inespressa.
La differenza non è sempre nell’immobile. Talvolta è nella funzione che gli attribuiamo, nelle persone che lo utilizzano, nella gestione che lo sostiene o nella capacità di interpretare una domanda che sta cambiando.
Perché il valore di un edificio non dipende soltanto da quanti metri quadrati possiede, ma anche da ciò che quei metri quadrati sono capaci di rendere possibile.
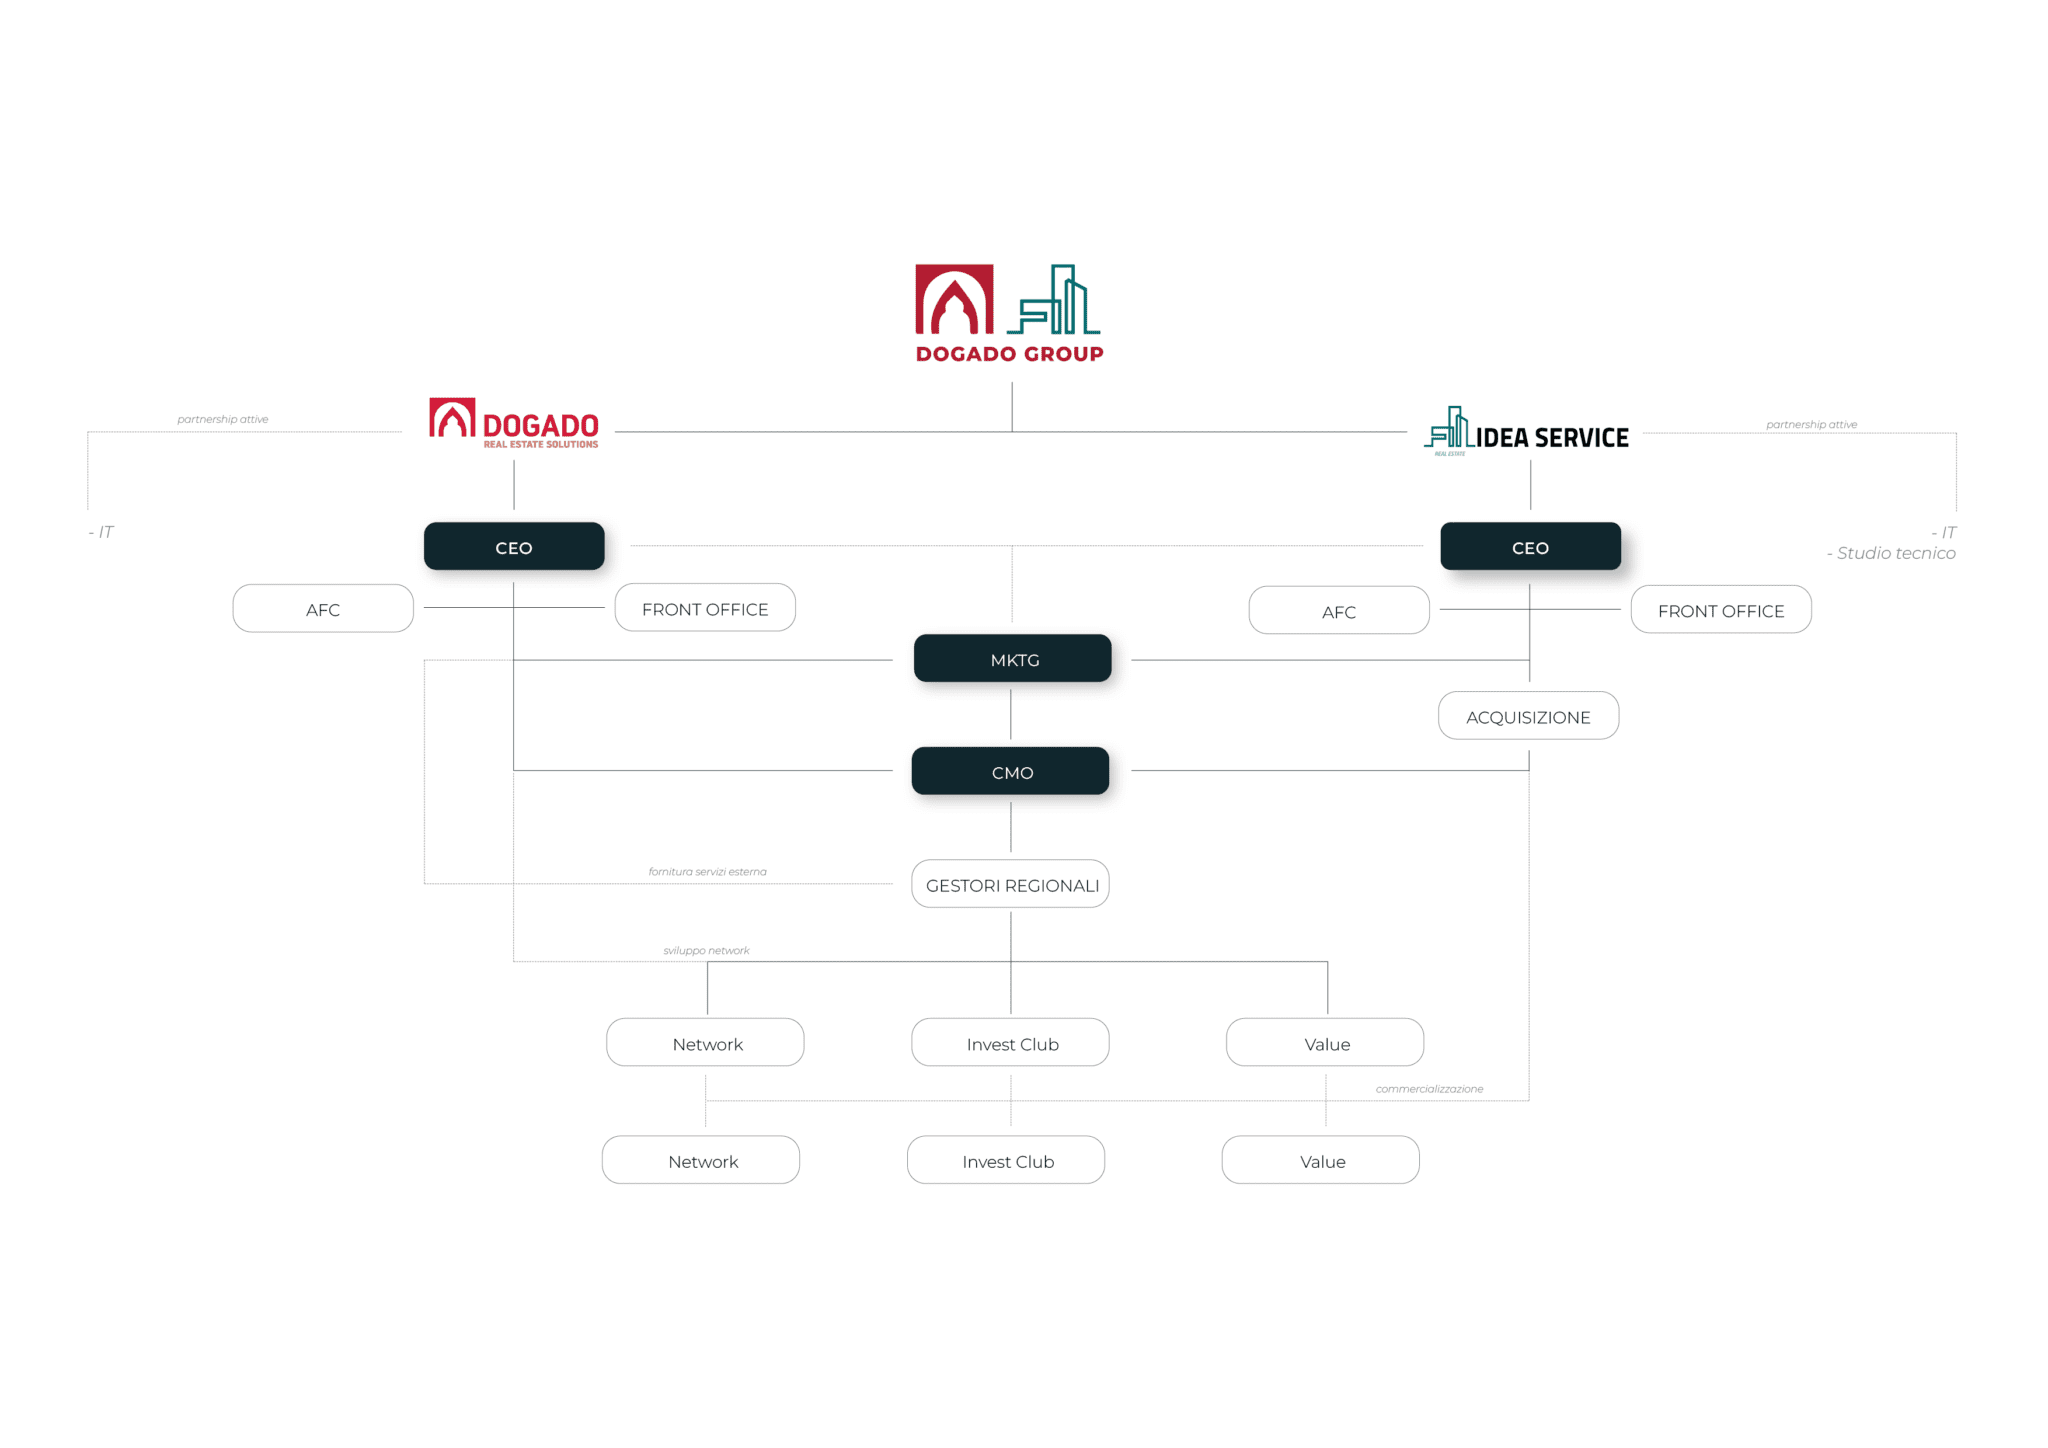
Dogado interpreta il valore degli asset immobiliari attraverso l’integrazione di dati di mercato, analisi economiche e dinamiche operative, individuando opportunità di valorizzazione e strutturazione di operazioni su misura.