Gli investimenti nel settore alberghiero stanno attraversando una fase di particolare interesse. Fondi immobiliari, investitori internazionali, operatori specializzati e capitali privati guardano all’hospitality come a un comparto capace di combinare valore immobiliare e redditività operativa.
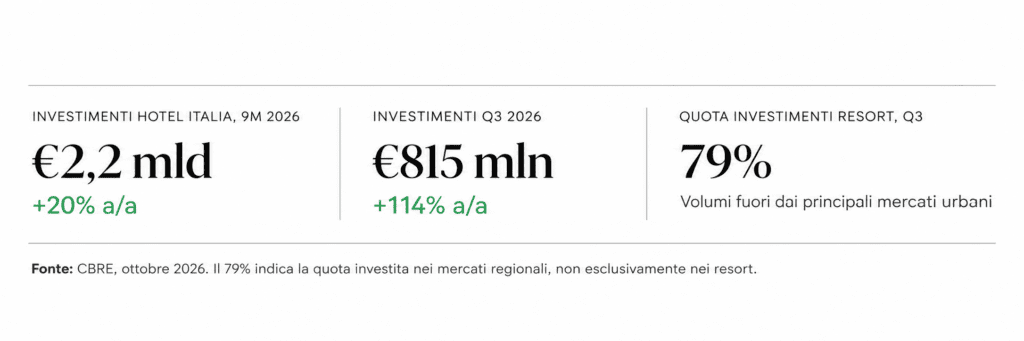
Secondo CBRE, nei primi nove mesi del 2026 gli investimenti alberghieri in Italia hanno raggiunto circa 2,2 miliardi di euro, in crescita del 20% rispetto allo stesso periodo dell’anno precedente.
È un segnale significativo. Ma racconta soltanto una parte della storia.
Perché mentre cresce l’attenzione verso il settore, molti hotel continuano a presentare caratteristiche che rendono complessa un’acquisizione, un’operazione di valorizzazione o l’ingresso di nuovi investitori. Il capitale può essere disponibile. L’asset, però, deve essere nelle condizioni di accoglierlo.
Il capitale non cerca semplicemente camere
Per comprendere questa evoluzione occorre superare una lettura ancora diffusa del mercato alberghiero: quella secondo cui un hotel sia principalmente un immobile con un certo numero di camere, collocato in una determinata destinazione.
Per un investitore, questi elementi rappresentano soltanto il punto di partenza.
La localizzazione rimane fondamentale, così come la qualità dell’edificio, la categoria alberghiera e il posizionamento commerciale. Ma il valore di un hotel dipende anche dalla sua capacità di produrre risultati economici sostenibili.
Due strutture simili, nella stessa città e con un numero comparabile di camere, possono esprimere profili di investimento profondamente differenti. Una può disporre di una gestione efficiente, di ricavi diversificati, di una struttura dei costi equilibrata e di un piano di investimenti definito. L’altra può registrare buoni livelli di occupazione, ma presentare margini operativi insufficienti, necessità di ristrutturazione non quantificate o rapporti contrattuali poco chiari.
Per chi investe, la differenza non è marginale. È ciò che distingue un asset capace di generare flussi di cassa prevedibili da un investimento il cui rendimento dipende da numerose variabili ancora da risolvere.
Quando un hotel interessante non è ancora investibile
Esiste una distinzione importante tra un hotel con potenziale e un hotel pronto per il mercato degli investimenti.
Il primo può possedere una buona posizione, un edificio di qualità o opportunità di crescita ancora inesplorate. Il secondo deve permettere a un potenziale investitore di comprendere con sufficiente chiarezza che cosa sta acquistando, quali rischi assume e quali risultati economici può ragionevolmente attendersi. Non sempre queste condizioni coincidono.
Il problema non è necessariamente la performance
Un albergo può essere redditizio senza essere immediatamente pronto per un’operazione straordinaria. Può mancare una separazione chiara tra proprietà immobiliare e attività gestionale. Possono esistere contratti non adeguatamente strutturati, informazioni finanziarie incomplete oppure investimenti futuri non ancora pianificati.
In altri casi, la struttura funziona grazie alla presenza diretta dell’imprenditore, ma non dispone di processi organizzativi facilmente trasferibili a un nuovo operatore.
Queste caratteristiche non rendono necessariamente l’hotel un cattivo investimento. Possono però aumentare l’incertezza, allungare la due diligence e incidere sulle condizioni economiche dell’operazione. Un buon hotel non è automaticamente un buon prodotto di investimento.
La gestione entra sempre più nella valutazione immobiliare
Nel real estate tradizionale, il valore di un immobile a reddito viene spesso associato alla qualità del conduttore, alla durata contrattuale e alla stabilità dei canoni. Nell’hospitality il rapporto è più articolato.
L’immobile costituisce la componente fisica dell’investimento, ma il risultato economico dipende anche dall’attività alberghiera che vi viene esercitata. Occupazione camere, ADR, RevPAR, ricavi accessori, costo del personale, marginalità operativa e fabbisogno di manutenzione contribuiscono a definire la sostenibilità dell’asset. La struttura contrattuale determina poi come questi risultati e i relativi rischi vengono distribuiti tra proprietà e gestore. Un contratto di locazione, un affitto d’azienda e un management agreement possono produrre esposizioni economiche molto differenti.
Per questo l’analisi di un investimento alberghiero richiede una lettura integrata di tre dimensioni: immobile, gestione e struttura finanziaria. Valutare separatamente questi elementi rischia di offrire una rappresentazione incompleta del valore.
Il nuovo interesse degli investitori può ampliare le distanze tra gli hotel
L’aumento dei capitali destinati all’hospitality non significa che tutte le strutture beneficeranno nella stessa misura di questa evoluzione. Al contrario, una maggiore selettività può accentuare la differenza tra asset già strutturati e immobili che necessitano di interventi preliminari.
Gli investitori orientati a strategie core tendono a privilegiare flussi di reddito relativamente stabili, qualità dell’asset e rischi operativi contenuti. Chi adotta strategie value-add può invece ricercare strutture da riposizionare, ristrutturare o riorganizzare, purché il potenziale di creazione di valore sia supportato da ipotesi credibili.
La distinzione è fondamentale.
Un hotel non ancora pronto per un investitore core potrebbe rappresentare un’opportunità interessante per un operatore specializzato nella trasformazione. Ma perché questo accada, il potenziale deve essere identificato, misurato e tradotto in un progetto economicamente sostenibile. Non basta dichiarare che una struttura potrebbe migliorare le proprie performance. Occorre comprendere quanto capitale sia necessario, quali risultati possano essere raggiunti e in quali tempi.
Preparare un hotel al capitale significa lavorare prima della vendita
Una delle opportunità meno evidenti del mercato riguarda proprio la fase precedente all’ingresso di un investitore.
Molti proprietari iniziano a interrogarsi sul valore del proprio hotel soltanto quando prendono in considerazione una cessione. Eppure, alcune delle decisioni più importanti potrebbero essere affrontate molto prima. La revisione del modello gestionale, l’analisi della marginalità, la pianificazione degli investimenti, la razionalizzazione dei contratti e la definizione di un posizionamento competitivo possono contribuire a migliorare la leggibilità economica dell’asset.
Non si tratta necessariamente di avviare grandi ristrutturazioni. Talvolta il primo intervento consiste nel costruire un quadro informativo affidabile, capace di distinguere il valore immobiliare dalla performance operativa e di evidenziare le reali possibilità di miglioramento.
In questo senso, la preparazione di un hotel all’investimento diventa un’attività strategica autonoma rispetto alla commercializzazione. Il valore non si determina soltanto quando si cerca un acquirente. Può essere costruito molto prima.
Dall’interesse del mercato alla capacità di attrarre investimenti
L’evoluzione degli investimenti nel settore alberghiero apre quindi una questione che riguarda direttamente proprietari, operatori e investitori. Non soltanto dove si concentreranno i capitali, ma quali strutture saranno effettivamente in grado di intercettarli.
Per i proprietari significa comprendere come viene valutato il proprio asset e quali elementi ne condizionano l’attrattività. Per gli operatori significa dimostrare la sostenibilità del modello gestionale e la capacità di produrre risultati nel tempo. Per gli investitori significa individuare opportunità nelle quali il rapporto tra prezzo, rischio, capitale necessario e rendimento atteso risulti coerente. È su questo terreno che l’advisory specializzata può contribuire a creare valore.
Perché il futuro dell’hospitality non dipenderà soltanto dalla quantità di capitale disponibile. Dipenderà anche dalla capacità degli hotel di trasformarsi in asset comprensibili, sostenibili e realmente investibili.